企业级搬迁服务商
零中断・强保障・成功案例可鉴
20年专注商务搬家,服务超过1000+家企业,见证每一次完美迁移
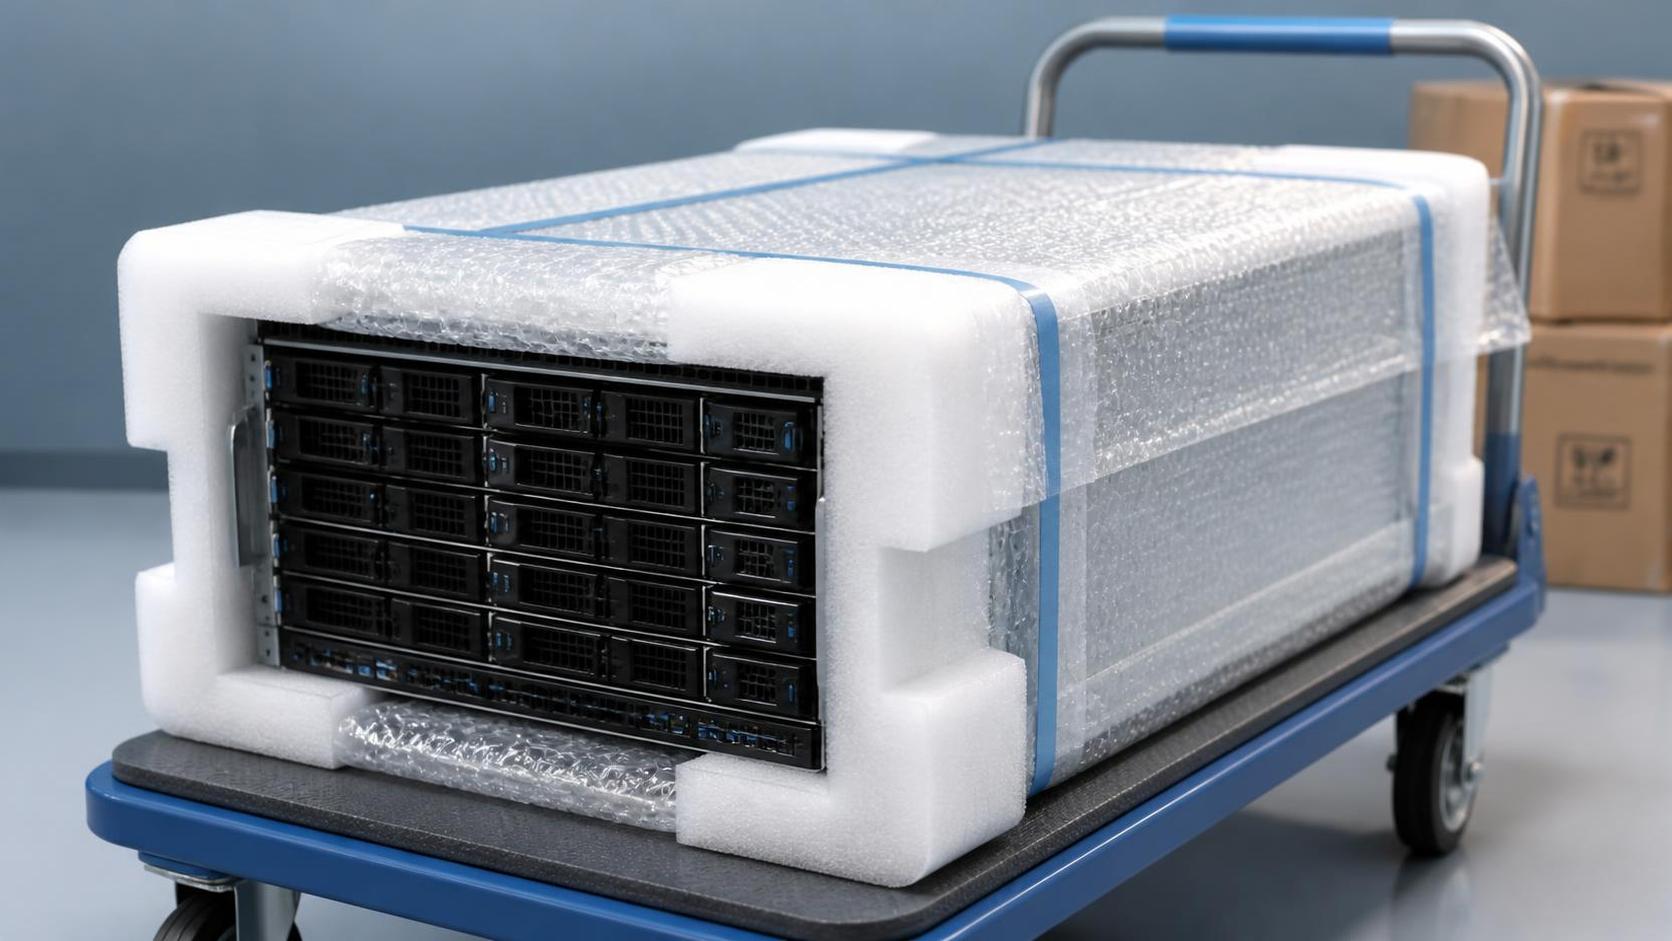
搬办公室,保险到底买不买?
南京办公室搬家,企业在询价时,服务商通常会问一句:“要不要加购保险?” 不少企业主会觉得,搬家公司自己会小心,或者公司资产都有财务账,出不了大问题。但真正经历过搬场的人知道,办公室迁移涉及大量精密设备、文件档案和定制家具,任何一个环节的意外,都可能让企业承担远高于搬家费本身的损失。保险不是一笔额外开支,而是对搬迁过程中不确定风险的一种管理手段。
哪些情况会让保险变得必要
判断保险是否必要,可以先看搬迁物品的构成。如果办公室内主要是标准办公桌椅、文件柜,且价值不高,即使出现磕碰,修复或更换的成本也有限,这时保险的优先级可以降低。但如果涉及以下三类物品,保险的价值就明显体现出来。
精密电子设备
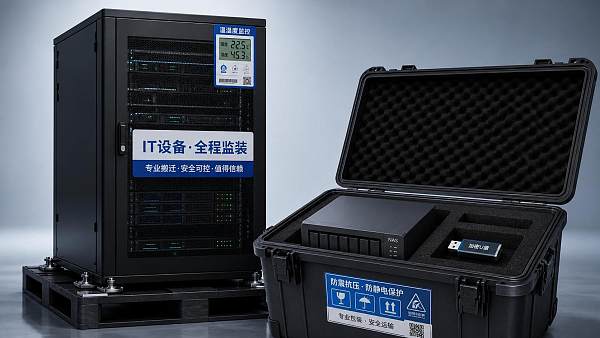
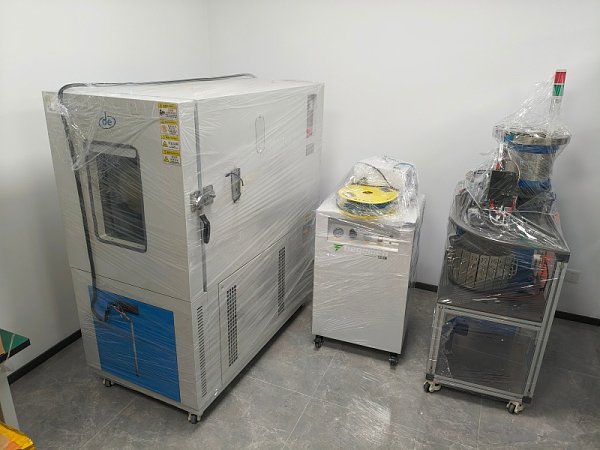
服务器、交换机、投影仪、一体机、高配电脑——这些设备在搬运过程中对震动、倾斜和碰撞非常敏感。即使搬运工操作规范,电梯颠簸、推车过坎、装卸时的瞬间冲击,都可能造成硬盘损坏、屏幕碎裂或内部元件松动。一台普通服务器价值在几万元,维修成本往往超过搬家费本身。更关键的是,设备损坏带来的数据丢失和业务中断,损失难以量化。保险至少能覆盖硬件重置成本,让企业少一个风险敞口。
定制家具与特殊装修件
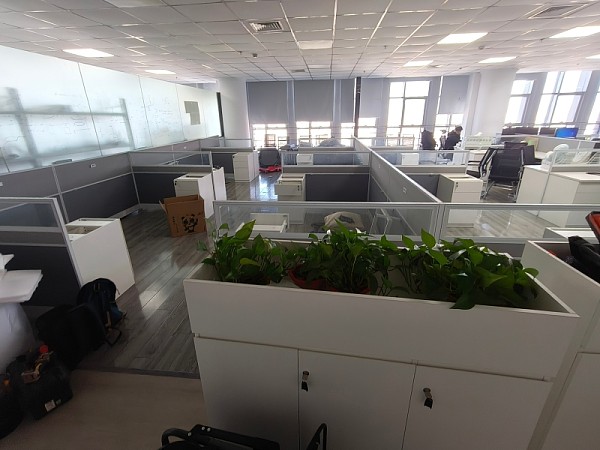
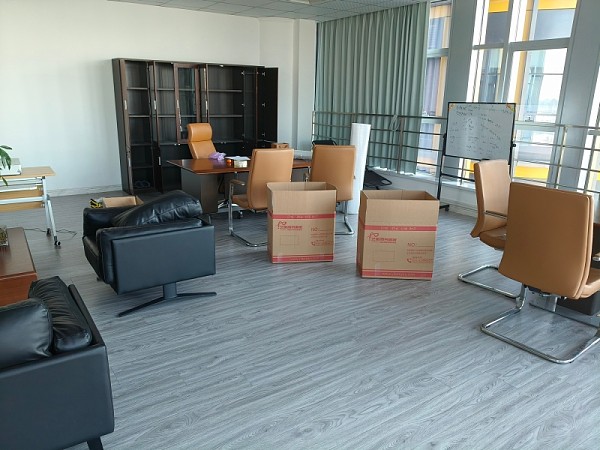
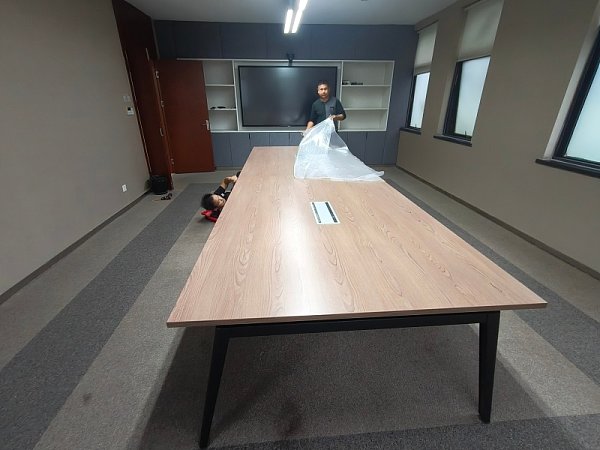
很多企业办公室的隔断、前台、会议桌是按场地定制的,尺寸固定,材质特殊。一旦在搬运中发生变形、划伤或断裂,需要重新定制,工期长、费用高,且不一定能还原原样。普通搬家公司的合同条款里,对于这类“非标件”的损坏赔偿往往有上限或免责条款。购买保险后,这类场景的损失才能得到更合理的覆盖。
高价值小件物品
样品、展品、礼品、艺术品、收藏品——这些物品体积小但单价高,搬运时容易被忽视,也容易在装箱、拆箱过程中发生意外。如果企业有这类物品,保险是分散风险的一个实用工具。
不买保险,可能面临什么
不买保险,不等于风险为零。现实中,搬家过程中出现物品损坏,责任判定和赔偿协商往往存在争议。搬家公司通常会在合同中约定赔偿上限,比如“按运费的X倍赔偿”或“每件物品最高赔XX元”。这个上限可能远低于物品的实际价值。一台价值两万元的服务器,如果合同约定最高赔偿2000元,企业只能接受。
另一方面,企业自己举证损坏原因也比较困难。搬家完成后,有些损坏是立即显现的,比如屏幕碎裂、家具断裂;有些是隐性的,比如设备内部故障,可能需要几天甚至几周才暴露。搬家公司可能会认为损坏是“使用不当”或“二次搬运”造成的,而非搬家过程中的责任。没有保险,企业需要自行承担这部分损失。
保险到底保什么、不保什么
搬家保险通常分为两类:基本责任险和补充保额险。基本责任险是搬家公司自身为客户购买的物流责任险,覆盖搬家过程中因搬运方过失导致的物品损失。但它一般有免赔额和单件赔偿上限,对于高价值物品,赔付金额可能不够。补充保额险是企业根据自身物品价值,在搬家公司的推荐下加购的保险,按照物品的实际价值投保,一旦出险,可以按约定比例获得赔偿。
需要留意的是,保险通常不覆盖以下情况:
- 易碎品(如瓷器、玻璃器皿)在未做特殊包装时发生的破损;
- 因包装不当导致的损坏(外包装不符合运输要求);
- 搬运过程中因自然灾害、战争、偷盗等不可抗力或治安事件造成的损失;
- 物品本身存在的质量缺陷或老化问题。
因此,企业在购买保险时,不能认为“买了保险就可以不管包装”。合理的包装、清晰的清单、规范的搬运流程,仍然是保障资产安全的基础。
保险金额怎么定才合理
合理确定保险金额,需要先做一次资产盘点。不需要精确到每个螺丝钉,但以下几类物品应单独列出:
- 单台价值超过5000元的电子设备(服务器、电脑、打印机、投影仪等);
- 定制家具及特殊装修件(按原值或重置成本评估);
- 高价值样品、展品、礼品(按实际成本或市场价估算);
- 文件档案及重要资料(虽然保险不赔数据价值,但可以考虑复印、数字化备份作为补充措施)。
盘点完成后,将物品的总价值告知搬家公司,由他们协助计算保额和保费。保费通常是保额的千分之几到百分之一左右,具体比例因公司、险种和物品类型而异。对于大多数中小规模办公室搬迁,总保费通常在几百到一两千元,与物品总价值相比,这个成本是可控的。
搬家过程中,有哪些环节容易出问题
了解保险的同时,也要了解哪些环节最容易发生损坏,这样既能配合保险理赔,也能从源头减少风险。
装卸环节
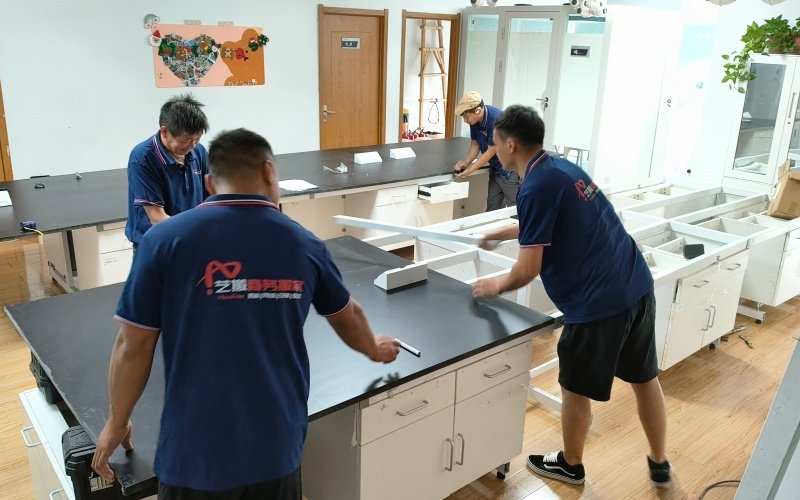
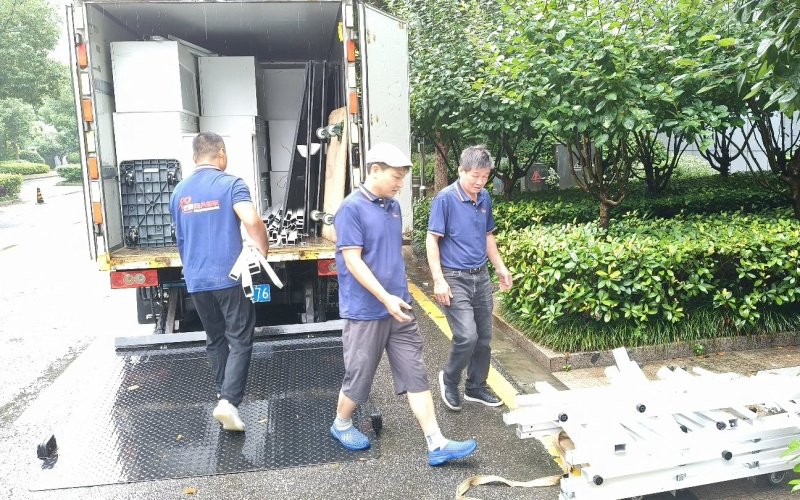
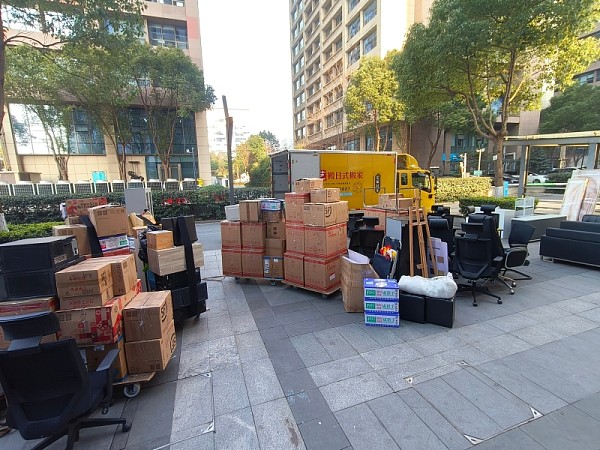
这是最集中的损坏环节。物品从地面抬到车厢、或从车厢卸到地面时,高度差大,搬运工手滑、设备倾斜、碰撞门框的情况并不少见。尤其是大型服务器机柜、会议桌,需要多人配合,配合不默契就容易出问题。
运输环节
车厢内物品固定不牢,急刹车或转弯时物品相互碰撞;或者重物压在轻物上,导致下层物品变形。这些情况在运输过程中时有发生。
拆装环节
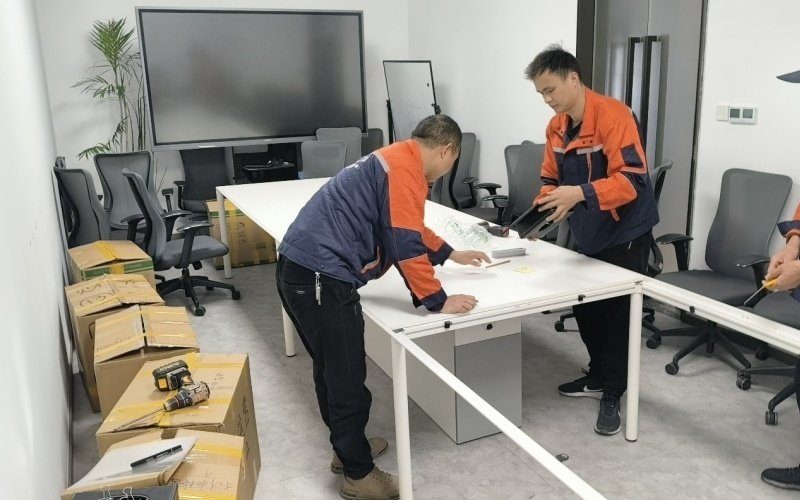
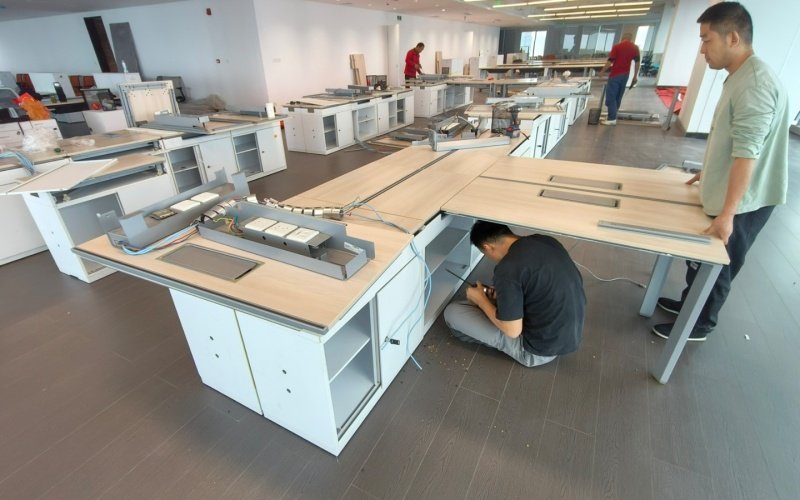
办公家具通常是可拆卸的,但不同品牌的家具结构不同,拆装工不熟悉,可能出现螺丝滑丝、板材断裂、连接件损坏。拆装后的重新组装,也容易出现错位或松动。
搬运距离与通道条件
办公室所在楼层的电梯大小、楼道宽度、门口台阶高度,都会影响搬运安全。狭窄通道、楼梯间、转角处,是物品磕碰的高发区。如果通道条件复杂,搬运难度增加,损坏概率也会相应上升。
怎么判断一家搬家公司的保险方案是否靠谱
不是所有搬家公司的保险方案都一样。企业在选择时,可以向服务商确认以下几点:
- 保险的承保方是谁?是搬家公司自己的物流责任险,还是第三方保险公司承保的正式保险?
- 保额上限是多少?单件物品的赔偿上限是否能够覆盖你的高价值设备?
- 免赔额是多少?部分保险设有免赔额,比如每次事故损失在500元以下不赔,这会影响实际赔付。
- 理赔流程是怎样的?需要什么材料(照片、视频、清单、发票)?多长时间能完成理赔?
一个负责任的搬家公司,会主动向客户说明保险条款,而不是含糊其辞、让客户自己决定。如果服务商对保险细节一问三不知,或者只强调“我们很专业,不会出问题”,反而需要引起警惕。
保险之外,企业还能做什么
保险是事后补偿,而事前预防同样重要。企业可以提前做好以下工作:
- 物品清单和照片存档。搬前对每件物品拍照,尤其是高价值物品和已有瑕疵的物品,便于后续对照。
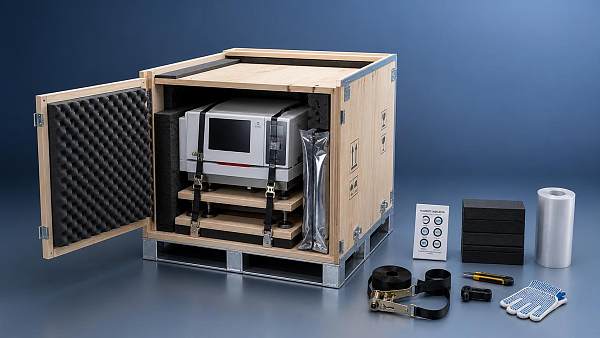
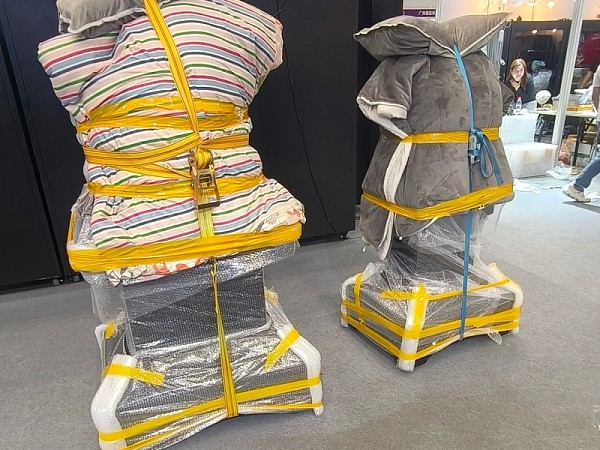
- 重要设备单独打包。服务器、电脑等设备使用原包装或专业包装箱,内部填充防震材料,外部贴上“易碎”标识。
- 文件档案分类装箱。重要文件单独封存,并标注“优先搬运”,避免丢失或混淆。
- 安排专人现场监督。企业派一名熟悉物品情况的员工在场,负责核对物品、指挥搬运、发现问题及时记录。
- 搬运后立即检查。物品到达新办公室后,先检查外观,再通电测试,发现异常立即拍照并联系搬家公司。
这些措施不能替代保险,但能降低损坏概率,同时让保险理赔时的举证更顺利。
什么时候可以不买保险
并非所有办公室搬家都必须买保险。如果满足以下条件,不买保险的确可以节省一笔费用:
- 搬迁物品以普通办公家具为主,总价值较低;
- 没有高价值电子设备、定制家具、艺术品等特殊物品;
- 搬家公司合同中的基本责任险已经覆盖了这些物品的合理价值;
- 企业自身风险承受能力较强,愿意承担可能出现的少量损失。
但即便如此,也要清楚知道自己放弃的是什么。一次小概率的意外,可能让省下的保费变成更大的损失。
总体而言,南京办公室搬家时是否购买保险,不是一道简单的“是或否”题,而是一个基于物品价值、风险偏好和预算的综合判断。如果搬迁物品中包含了高价值、难修复、关键业务的资产,购买保险是成本可控的保障方式。如果物品简单、价值不高,且服务商的基本责任险已经足够,不买保险也未必不可行。关键在于,判断要基于事实,而不是基于对“运气”的过度自信。
 南京办公室搬迁后网络怎么快速恢复
 南京办公室搬家保险有必要买吗
 南京搬办公室需要买搬家保险吗?金融与科技类企业采购决策时如何评估风险覆盖必要性
 艺搬搬家南京能不能处理服务器搬迁中的断电风险
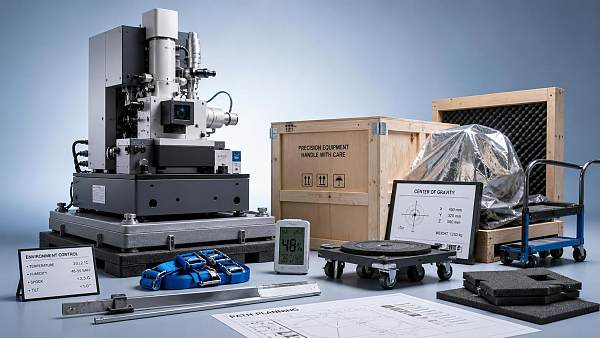
 南京搬家公司设备防护怎么判断是否达到精密仪器要求
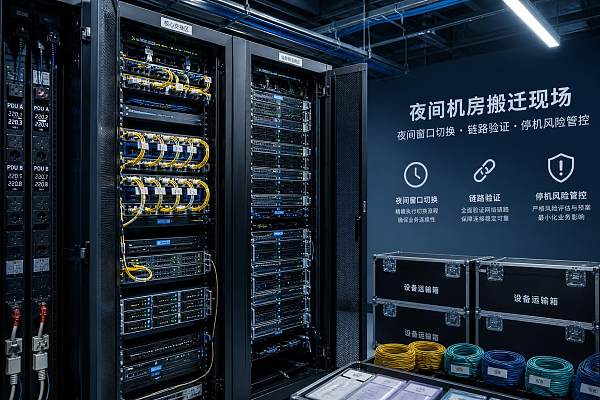
 南京机房搬迁服务怎么选?看懂停机风险与实施能力
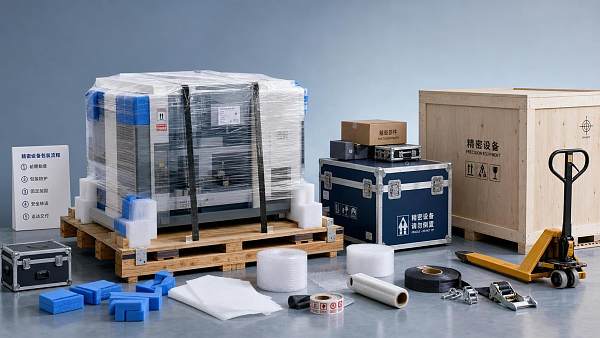
 精密设备搬迁如何避免损坏?关键环节与防护要求解析
 南京机房搬迁为何多选夜间窗口,停机风险怎么控
 精密仪器搬运看哪些参数,减震方案不是唯一标准
![]() 南京实验室搬迁全流程解析 | 艺搬商务搬家精密设备零误差迁移方案
 南京机房搬家怎么降风险:断电切换与数据备份顺序
 欧盟REACH新规8月起要求商务搬迁设备申报含物质
 半导体设备搬迁订单Q2增67%,中国服务商占比升至38%
 外高桥港试点高值商务资产绿色通道
 半导体设备搬迁订单增长折射合规服务竞争
 半导体设备搬迁升温,中国服务出口额Q2增67%
 高端制造搬迁升温:Q2中国订单同比增53%,半导体设备占比突出
 Q2中国半导体设备搬迁订单同比增53%
 东南亚办公设备搬迁保险门槛上调
 UL 62841-2-52更新提高IT设备搬迁振动测试阈值
 远东北欧航线调整配载规则,商务设备交付稳定性受关注
 南京传媒公司办公室搬迁案例_艺搬商务一站式企业搬迁服务
 南京家居公司整体搬迁案例_艺搬商务助力加多多家居零中断乔迁
 南京半导体公司整体搬迁案例_南京芯惠半导体搬迁服务_艺搬商务搬家
 南京传媒公司办公室搬迁案例_南京维仁传媒搬迁全程服务_艺搬商务搬家
 南京珠宝艺术品搬迁案例_龙音珠宝全程无损搬迁_艺搬商务搬家
 南京智能设备公司搬迁案例|佛山市道恩智能设备办公室搬迁服务
 南京律所办公室搬迁案例|律师事务所办公搬迁服务
 南京艺搬商务圆满完成江苏省农垦产业技术研究院实验室搬迁项目
 南京国企办公室搬迁案例|江苏凤凰资产办公搬迁服务
留言
如果您对我们的产品感兴趣,并想了解更多细节,请在这里留言,我们将尽快回复您。
请给我们留言
联系我们
南京市雨花区花神庙10号
免费热线:400-880-5202
电子邮件:move@njyiban.com
商务合作:biz@njyiban.com
单位搬迁专属报价单
专注写字楼/产业园整体搬迁 · 一站式智能报价