企业级搬迁服务商
零中断・强保障・成功案例可鉴
20年专注商务搬家,服务超过1000+家企业,见证每一次完美迁移
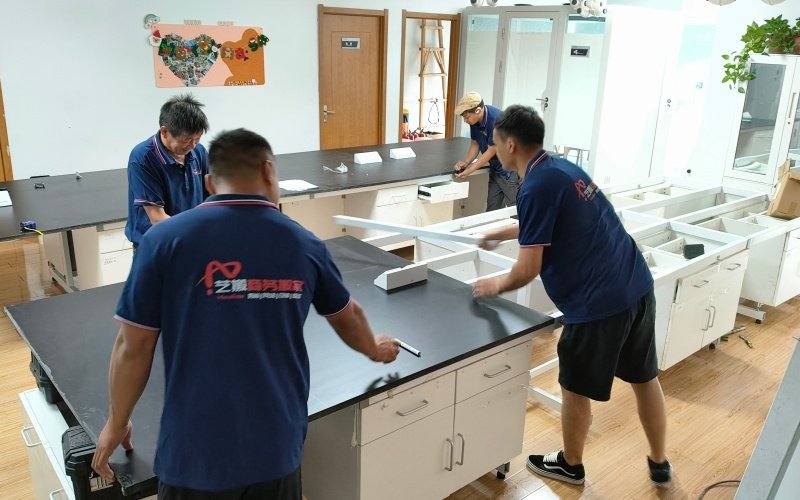
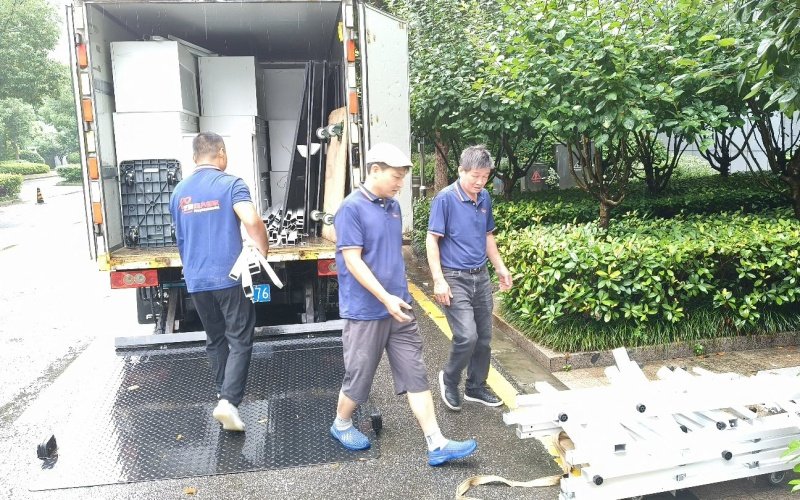
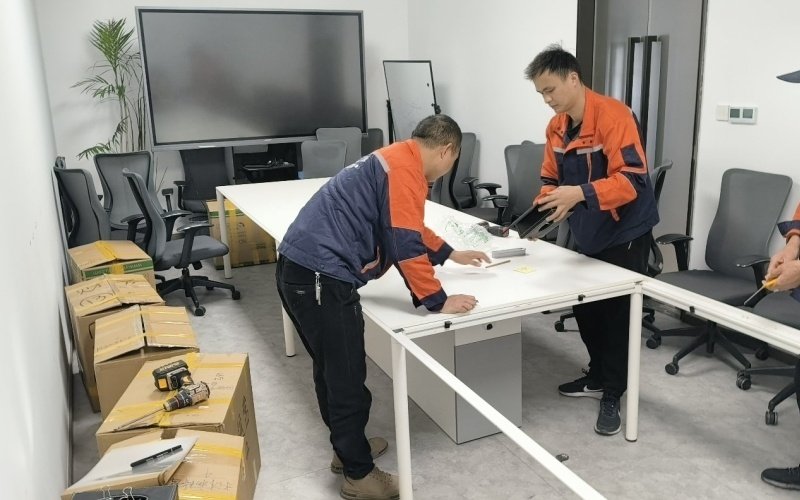
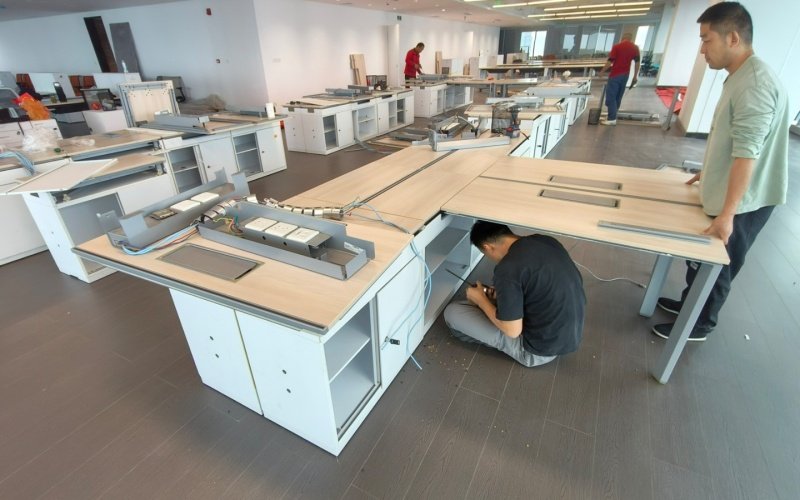
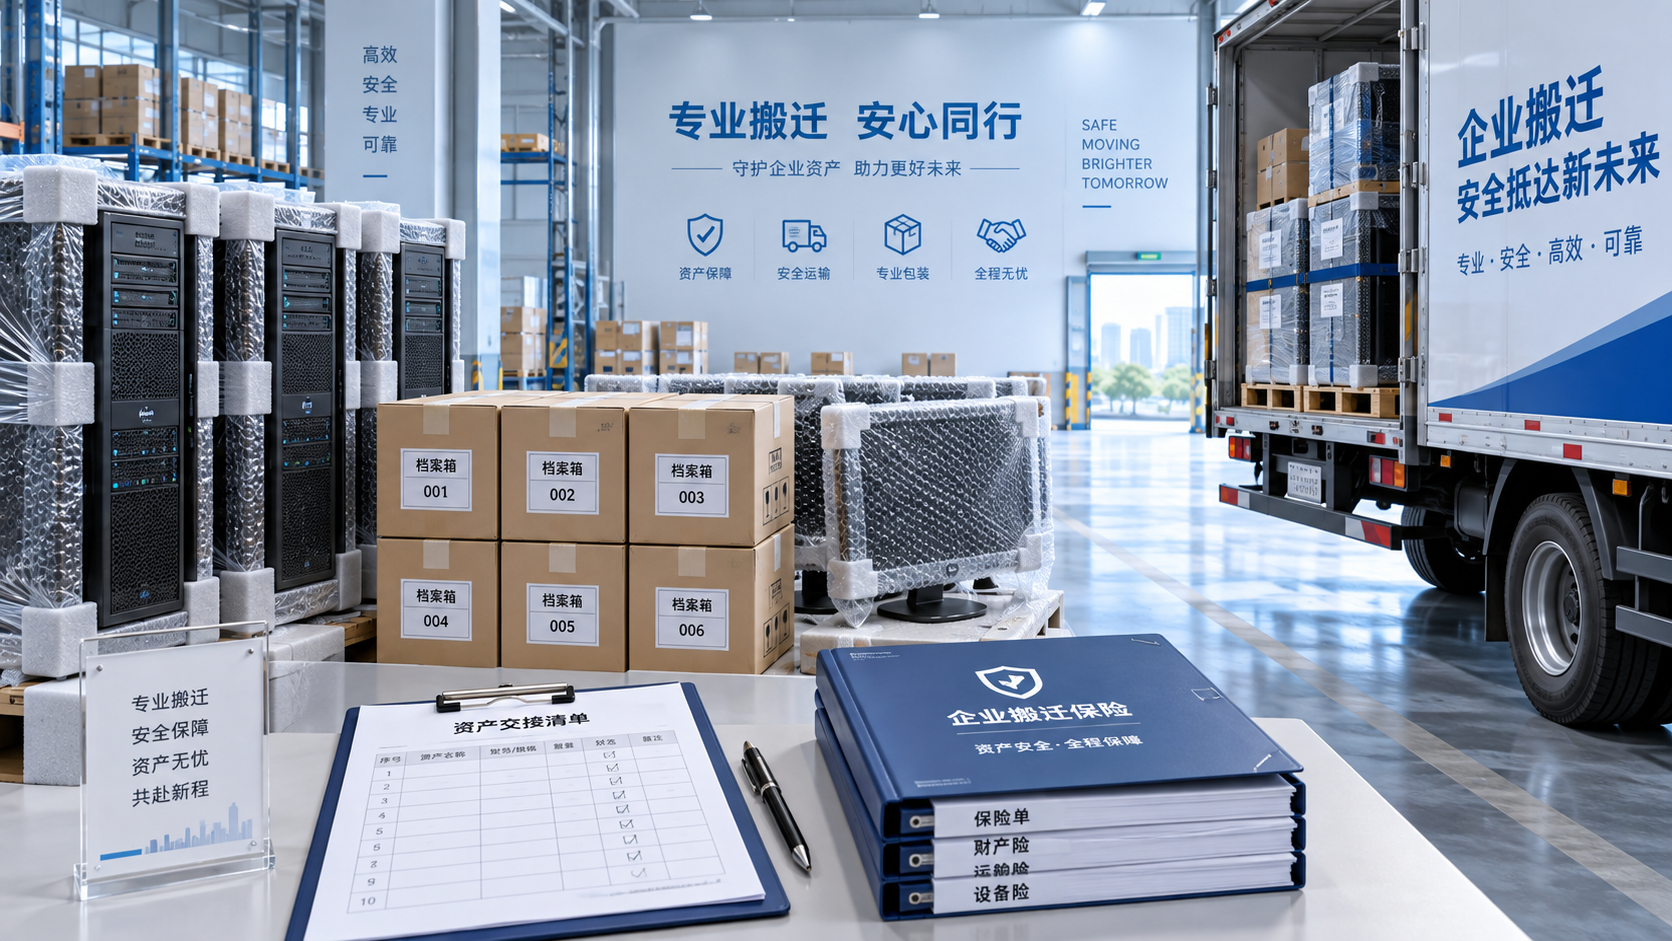
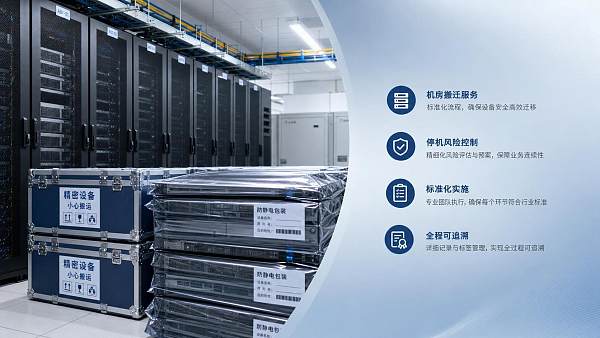
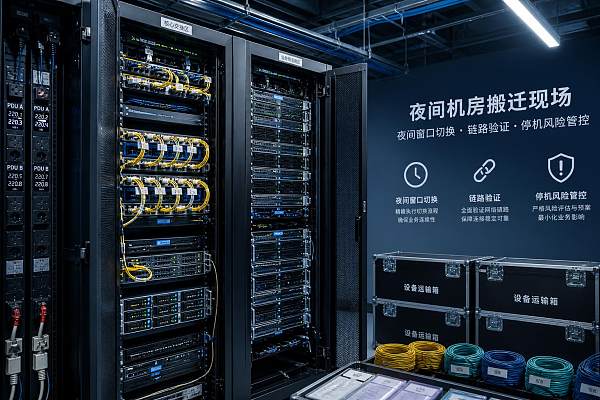
企业搬迁时,电脑、服务器、办公家具、纸质档案、仪器设备会在短时间内经历拆卸、包装、搬运、装车、运输和复位等多个环节。真正容易出问题的,往往不是体积最大的物品,而是接口脆弱的设备、未做好防潮处理的档案、包装内有活动空间的精密物件,以及交接责任不清的资产。
南京企业搬迁保险通常保障的核心风险包括运输过程中的意外损失、装卸导致的物品损坏,以及在约定条件下发生的遗失、碰撞、倾覆、火灾等风险。但“有保险”不等于所有损失都能赔付。保障范围取决于投保标的、申报价值、运输方式、责任约定和除外条款。企业在确认搬迁服务前,应先把高价值资产、易损物品和重要资料单独列明。
搬迁保险通常覆盖哪些风险
企业搬迁保险的保障内容并不完全固定,常见的是货物运输保险、搬运责任保障或针对特定物品增加的附加保障。实际保单中通常会围绕“外来意外事故造成的直接物质损失”进行约定。
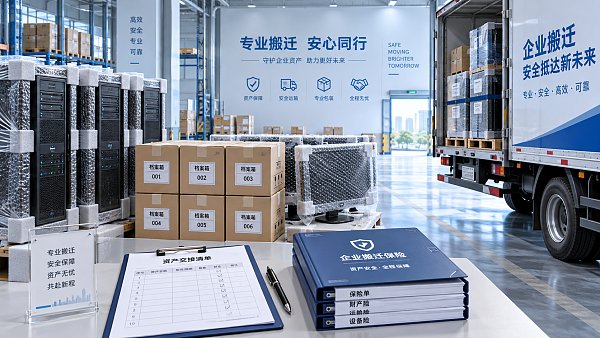
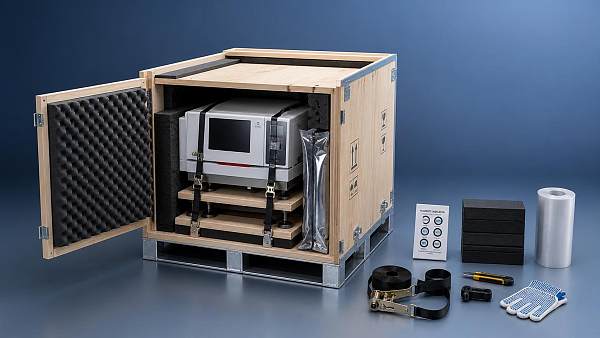
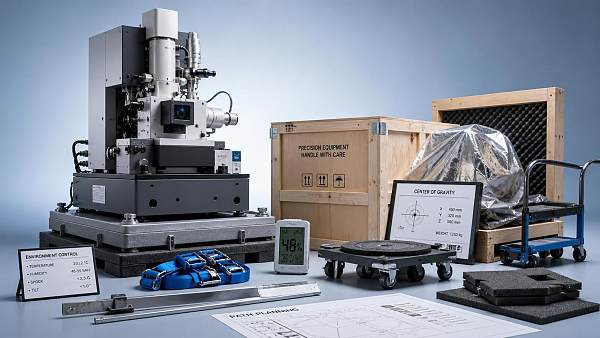
以办公设备为例,台式机和显示器在外观完好时,内部接口、屏幕或硬盘也可能受到冲击影响;服务器、存储设备、医疗或检测类仪器对搬运方式更敏感。普通搬迁清单只写“电脑一批”,理赔时可能难以核实具体数量、型号和价值。对这类资产,应在搬迁前完成编号、拍照和状态记录。
哪些损失容易被误以为“肯定能赔”
不少企业只关注保额,却忽略保险的责任边界。搬迁保险一般赔偿的是符合约定的意外事故损失,不一定覆盖物品本身的自然损耗、原有故障或因包装不当引起的损坏。
- 原有瑕疵:设备搬迁前已经开机异常、外壳破损或功能不稳定,之后发现问题,通常需要证明损失与本次搬迁存在直接关系。
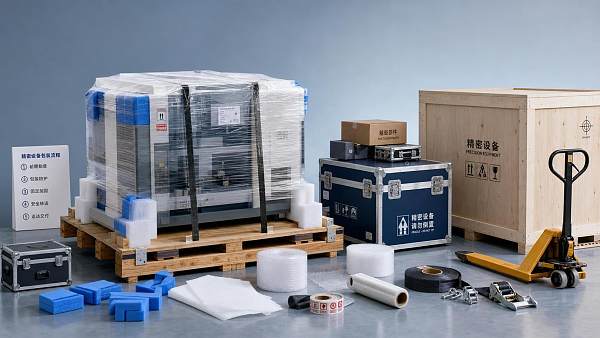
- 包装不足:易碎品未缓冲固定、液体未密封、文件未防潮,造成的损失可能被认定为未尽合理防护义务。
- 间接损失:停工、业务延误、数据无法及时调用、临时租赁场地等造成的经营损失,通常不属于普通货运或搬运保障的直接赔偿范围。
- 贵重或特殊物品:现金、票据、珠宝、艺术品、易燃易爆品、未经申报的精密仪器,往往有特别限制,不能默认纳入保障。
- 数据本身:硬盘、服务器的物理损坏可能属于标的损失,但数据恢复费用、数据缺失引发的业务影响,是否赔付要看专门约定。
档案室迁移也容易产生误判。纸质合同、资质材料和人事档案的纸张受潮、破损可以形成实物损失,但档案内容的重新整理、补办成本未必都在保险责任内。因此,重要文件更适合采用防潮箱、封签和分批交接,而不是只依赖事后理赔。
先分清“搬迁方责任”与“保险赔偿”
南京企业搬迁保险并不是单独判断损失的唯一依据。搬迁服务合同中对承运、搬运、包装和交接责任的约定同样重要。发生损坏后,企业需要先确认事故发生在哪个环节,再判断是由服务方按合同承担责任、由保险赔付,还是两者配合理赔。
例如,已按要求包装并完成签收的设备,在运输途中因交通事故损坏,通常更接近运输意外的处理场景;搬运人员拆卸时造成桌面划伤、设备跌落,则要看服务合同中的赔偿责任及相关保障;企业自行拆装、临时更改装运顺序或未如实说明物品属性,责任认定则可能更复杂。
签约前应把以下问题问清楚:保险由谁投保,保单中的被保险人是谁;承保标的是按整批资产还是按单件列明;保额依据是账面价值、重置价值还是双方约定价值;是否存在免赔额;损坏后由谁报案、谁配合查勘、赔款支付给谁。口头承诺无法替代保单和书面责任约定。
搬迁前怎样让保障真正落到资产上
准备南京企业搬迁保险时,最有效的做法不是简单提高保额,而是让资产清单、包装方式和交接流程能够对应起来。尤其是多楼层、多办公区或分批迁移的项目,箱号和区域编号比笼统的“若干箱资料”更有用。
- 先区分普通办公家具、电子设备、文件资料、精密仪器和特殊物品,不同类别采用不同包装和申报方式。
- 对服务器、投影设备、保险柜、打印机等重点资产记录型号、编号、外观状态和附件数量,必要时保留通电或功能确认记录。
- 将易碎、怕压、怕潮物品明确标识,避免与重型家具混装;拆卸后的螺丝、线缆和配件应对应装袋并编号。
- 确认保险责任从何时开始、何时结束。部分保障只覆盖车辆运输,不一定自动涵盖出库、装车、卸车和室内定位。
- 完成到场验收后再签收。发现破损、短少、潮湿或包装异常,应在交接单上如实注明,并保留现场照片。
发生损坏后,哪些证据会影响理赔
事故发生后,先保护现场和保留受损物,不宜在未记录前自行丢弃包装、拆解设备或委托维修。外包装破损位置、箱号、装卸区域、车辆装载状态、物品受损细节,都可能成为判断事故原因的依据。
通常需要准备的材料包括资产清单、搬迁合同或运单、交接单、事故说明、现场照片或视频、维修检测意见、购买凭证或价值证明等。发现问题后应按保单约定及时通知相关方,拖延报案、擅自处理受损物品,可能增加定损难度。
对无法立即判断功能的设备,可先标注“待检测”,避免在交接现场仓促确认无损。等设备完成通电、联网或专业检测后,再依据记录处理。这样既能避免把旧故障归入搬迁损失,也能防止隐性损坏因没有证据而难以追溯。
企业搬迁中的风险并不只发生在路上。把保险范围、责任划分、资产申报和验收证据提前衔接,才能让设备、档案和办公资产在出现意外时有明确的处理依据。
 精密仪器搬运如何避免震动造成损坏
 南京机房服务器搬迁如何保障数据与设备安全
 南京企业搬迁保险通常保障哪些风险
 南京工厂搬场服务该如何选择
 南京精密商务搬迁|实验室仪器、IT 机房服务器搬迁要点
 服务器搬迁过程中数据会丢失吗?
 南京办公室搬迁后网络怎么快速恢复
 南京办公室搬家保险有必要买吗
 南京搬办公室需要买搬家保险吗?金融与科技类企业采购决策时如何评估风险覆盖必要性
 艺搬搬家南京能不能处理服务器搬迁中的断电风险
 南京搬家公司设备防护怎么判断是否达到精密仪器要求
 南京机房搬迁服务怎么选?看懂停机风险与实施能力
 精密设备搬迁如何避免损坏?关键环节与防护要求解析
 南京机房搬迁为何多选夜间窗口,停机风险怎么控
 精密仪器搬运看哪些参数,减震方案不是唯一标准
![]() 南京实验室搬迁全流程解析 | 艺搬商务搬家精密设备零误差迁移方案
 南京机房搬家怎么降风险:断电切换与数据备份顺序
 欧盟REACH新规8月起要求商务搬迁设备申报含物质
 半导体设备搬迁订单Q2增67%,中国服务商占比升至38%
 外高桥港试点高值商务资产绿色通道
 半导体设备搬迁订单增长折射合规服务竞争
 半导体设备搬迁升温,中国服务出口额Q2增67%
 高端制造搬迁升温:Q2中国订单同比增53%,半导体设备占比突出
 Q2中国半导体设备搬迁订单同比增53%
 东南亚办公设备搬迁保险门槛上调
 UL 62841-2-52更新提高IT设备搬迁振动测试阈值
 远东北欧航线调整配载规则,商务设备交付稳定性受关注
 南京传媒公司办公室搬迁案例_艺搬商务一站式企业搬迁服务
 南京家居公司整体搬迁案例_艺搬商务助力加多多家居零中断乔迁
 南京半导体公司整体搬迁案例_南京芯惠半导体搬迁服务_艺搬商务搬家

留言
如果您对我们的产品感兴趣,并想了解更多细节,请在这里留言,我们将尽快回复您。
请给我们留言
联系我们
南京市雨花区花神庙10号
免费热线:400-880-5202
电子邮件:move@njyiban.com
商务合作:biz@njyiban.com
单位搬迁专属报价单
专注写字楼/产业园整体搬迁 · 一站式智能报价